一、行业概述
环境保护专用设备制造行业是指用于防治环境污染、改善生态环境、保护自然资源等用途的设备制造,涵盖大气污染防治、水污染防治、固体废物处理、噪声控制、土壤修复等细分领域。2020年,随着中国环保政策的持续加码和污染防治攻坚战的深入推进,环保专用设备制造行业迎来重要发展机遇。
二、上市现状分析
1. 上市公司数量与分布
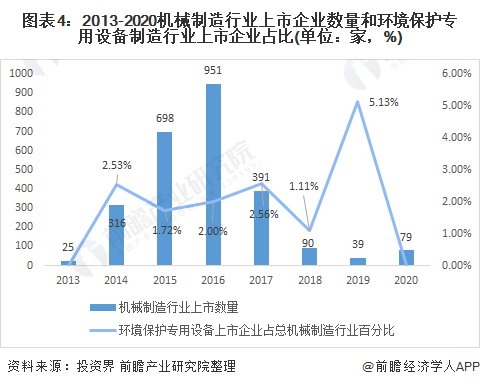
截至2020年底,中国环境保护专用设备制造行业A股上市公司数量约50家,主要分布在江苏、浙江、北京、广东等环保产业发达地区。其中,大气治理设备领域上市公司较多,水处理设备领域次之。
2. 上市板块分布
环保专用设备制造企业主要集中于主板和创业板,科创板也成为部分环保科技企业的新选择。2020年,多家环保设备企业启动上市辅导,资本市场对环保设备行业的关注度提升。
3. 融资情况
2020年,环保专用设备制造行业上市公司通过IPO、增发、可转债等方式融资规模约200亿元,资金主要用于技术研发、产能扩张和项目运营。融资环境总体宽松,但企业估值分化明显。
4. 经营业绩
2020年,受疫情影响,一季度部分企业业绩下滑,但全年来看,行业整体保持增长态势。龙头企业营收和净利润增速高于行业平均水平,头部效应凸显。
三、发展趋势分析
1. 政策驱动持续增强
“十四五”规划建议明确提出持续改善环境质量,深入打好污染防治攻坚战,环保设备需求将持续释放。碳达峰、碳中和目标的提出,为节能降碳设备带来新增长点。
2. 技术升级与智能化发展
环保设备向智能化、信息化、集成化方向发展。物联网、大数据、人工智能等技术在环保设备中的应用日益广泛,智慧环保成为行业趋势。
3. 行业集中度提升
随着环保标准趋严和市场竞争加剧,小型企业生存压力增大,行业并购整合加速,优质资源向龙头企业集中,行业集中度逐步提升。
4. 研发投入加大
环境保护专用设备研发是行业核心竞争力。2020年,上市公司研发投入占营收比重平均约3%-5%,龙头企业达5%以上。研发重点包括高效节能设备、资源化利用设备、智能监测设备等。
5. 国际化布局加速
部分头部企业通过海外并购、技术合作等方式拓展国际市场,参与“一带一路”沿线国家环保项目建设,提升国际竞争力。
四、环境保护专用设备研发重点
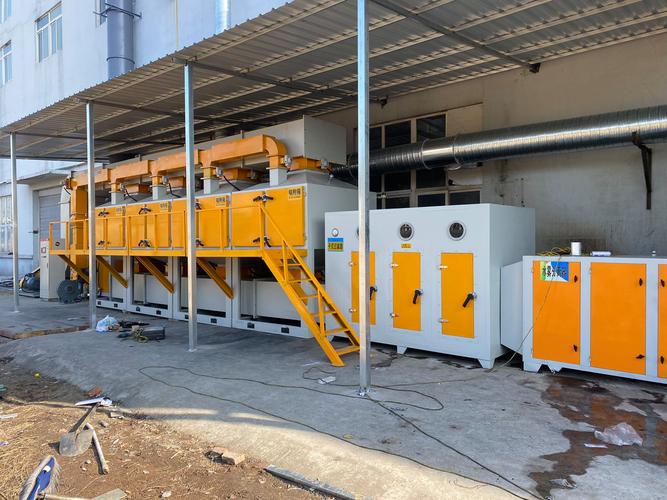
- 大气污染防治设备:高效除尘、脱硫脱硝、VOCs治理设备研发。
- 水污染防治设备:膜技术、生物处理、高级氧化等水处理设备研发。
- 固废处理设备:垃圾分类、焚烧发电、资源化利用设备研发。
- 土壤修复设备:原位修复、异位修复设备研发。
- 环境监测设备:在线监测、便携式监测、遥感监测设备研发。
五、结论
2020年,中国环境保护专用设备制造行业上市公司数量稳步增长,资本市场支持力度加大,行业整体呈现良好发展态势。在政策驱动、技术升级和市场需求的多重作用下,行业将保持较快增长,研发创新和行业整合将成为主要趋势。企业应加大研发投入,提升核心竞争力,把握碳达峰、碳中和带来的新机遇,实现高质量发展。